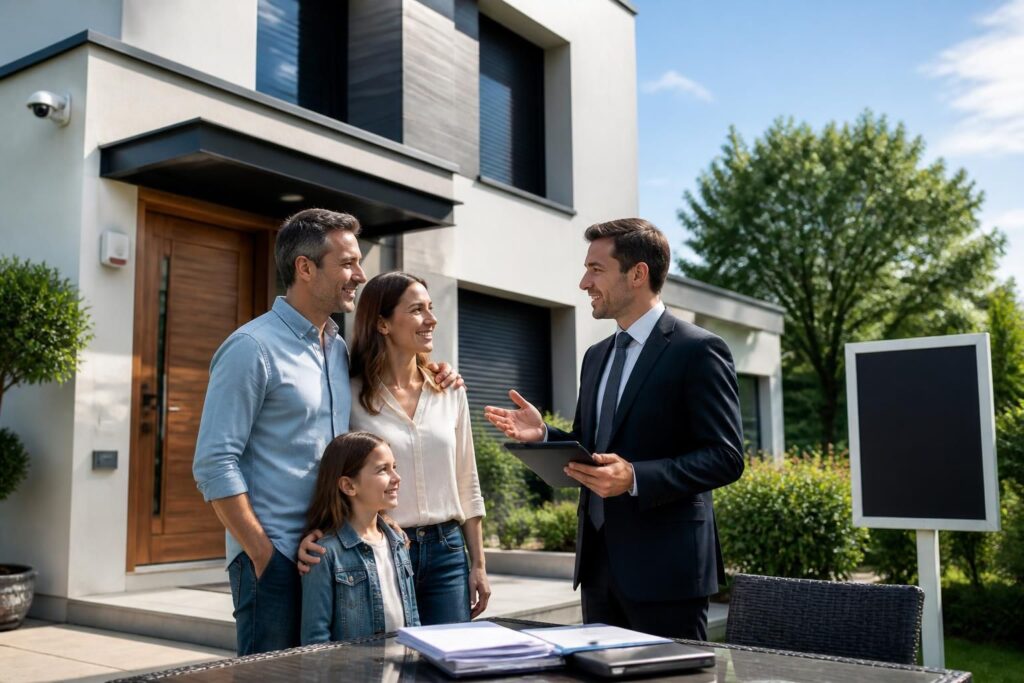
Un logement mieux protégé rassure, mais il peut aussi alléger la facture. Entre la baisse de cotisation, la franchise allégée et les conditions parfois imposées par l’assureur, le lien entre assurance habitation et alarme maison mérite d’être lu de près. En 2026, alors que les équipements connectés se démocratisent, le sujet dépasse la simple prévention contre le vol : il touche directement le contrat d’assurance, la valorisation du risque assuré et la qualité de la garantie habitation.
L’article en bref
Un système d’alarme peut peser sur le prix de votre contrat, mais aussi sur vos garanties et vos obligations. L’enjeu n’est pas seulement d’installer un équipement, il faut aussi le déclarer correctement pour en tirer un vrai bénéfice.
- Prime allégée : une alarme peut réduire la cotisation de 10 à 15 %
- Franchise adaptée : certains contrats limitent l’impact en cas de vol
- Démarches utiles : l’assureur demande souvent preuves et installation
- Choix stratégique : télésurveillance, alarme ou caméras n’ont pas le même effet
Bien utilisée, la sécurité domestique peut protéger le logement et optimiser le contrat sans mauvaise surprise.
Sur le terrain, l’effet est assez concret. Une maison équipée d’une protection habitation sérieuse attire moins les cambrioleurs, et cela se reflète dans la tarification. Les assureurs raisonnent en probabilité : moins d’intrusion, moins de sinistre, donc un impact alarme potentiellement favorable sur la prime et parfois sur la franchise.
Ce mécanisme n’a rien d’anecdotique. En 2022, plus de 211 000 foyers français ont subi cambriolages ou effractions hors Mayotte, ce qui rappelle à quel point la sécurité domicile reste un enjeu très concret. Pour un propriétaire comme pour un locataire, l’alarme ne sert donc pas uniquement à déclencher une sirène : elle devient un argument de négociation dans le contrat d’assurance.
Pourquoi l’alarme change la lecture de votre assurance habitation
Les compagnies d’assurance évaluent le niveau d’exposition de chaque logement. Une habitation dotée d’un système d’alarme, surtout s’il est relié à une télésurveillance ou à des capteurs visibles, est souvent perçue comme moins vulnérable. Résultat : la réduction prime devient possible, généralement dans une fourchette située entre 5 et 15 %, selon le profil du bien et la politique de l’assureur.
Le gain ne s’arrête pas là. Certains contrats prévoient aussi une franchise réduite, voire supprimée, en cas de vol ou de vandalisme si les équipements de sécurité annoncés sont bien en place. À l’inverse, un logement jugé sensible peut voir la présence d’une alarme devenir une condition pour conserver la garantie habitation contre le vol.
Dans les faits, cela crée deux effets simultanés : une meilleure protection du logement et un contrat potentiellement plus souple. C’est ce double levier qui rend la démarche intéressante, à condition de ne pas négliger les détails administratifs. Un bon équipement mal déclaré reste un équipement invisible pour l’assureur.
Ce que les assureurs regardent vraiment
Le type d’alarme compte beaucoup. Un modèle filaire, sans fil ou connecté ne produit pas le même niveau de confiance selon l’assureur, surtout si l’installation est professionnelle et si la maintenance est suivie. Les systèmes couplés à des caméras, à une centrale ou à une télésurveillance sont souvent plus valorisés, car ils réduisent les doutes au moment du sinistre.
La qualité des autres protections pèse aussi dans la balance. Une porte blindée, des volets renforcés ou des serrures multipoints peuvent compléter l’ensemble, tout comme un détecteur incendie ou un dispositif antigaz. Plus l’ensemble est cohérent, plus le dossier devient lisible pour l’assureur.
À l’inverse, une alarme isolée, mal entretenue ou non homologuée peut avoir un effet plus faible que prévu. Comme pour un bon système domotique, l’efficacité tient autant à l’installation qu’à l’usage régulier.
Comment déclarer votre alarme pour obtenir un avantage réel
La déclaration est le passage obligé. Pour profiter d’une assurance habitation plus avantageuse, il faut prévenir l’assureur dès l’installation du dispositif, idéalement par écrit. Le dossier est souvent plus solide avec une facture, une preuve de pose et une description claire du matériel installé.
Dans de nombreux cas, l’assureur veut savoir si la pose a été réalisée par un professionnel certifié ou si un technicien agréé a validé le fonctionnement. Certains apprécient aussi les équipements issus de partenaires référencés, mais ce n’est pas une règle universelle. Mieux vaut donc vérifier les exigences avant de commander le matériel.
Dans une situation classique, une famille qui équipe sa résidence principale avec une alarme connectée peut voir son tarif évoluer à la baisse au renouvellement du contrat. En revanche, si l’installation n’a jamais été signalée, l’avantage peut être perdu au moment le plus frustrant : celui du sinistre.
Les documents qui facilitent la démarche
- Facture d’achat : elle prouve la date et la nature du matériel
- Justificatif d’installation : utile pour montrer une pose conforme
- Notice technique : elle aide à identifier les fonctions de sécurité
- Preuve d’entretien : rassure sur le bon fonctionnement du système
Cette petite rigueur documentaire change beaucoup de choses. Elle permet à l’assureur d’intégrer correctement le dispositif dans l’évaluation du risque assuré et évite les discussions inutiles au moment où la protection doit jouer à plein.
Pour approfondir le lien entre protection numérique, équipements connectés et usages du quotidien, un détour par un comparatif de banque en ligne peut aussi aider à réfléchir à la manière dont les services digitaux simplifient la gestion d’un foyer connecté. Ce n’est pas le même sujet, mais la logique est similaire : plus l’outil est bien choisi, plus la gestion devient fluide.
Quels dispositifs influencent le plus le contrat d’assurance
Tout ne se vaut pas aux yeux des assureurs. Une simple sirène locale n’a pas le même poids qu’une solution de télésurveillance avec remontée d’alerte, application mobile et preuve vidéo. Plus le dispositif est capable de dissuader, d’alerter et de tracer un incident, plus il peut peser dans la négociation.
Le choix dépend aussi du logement. Une maison isolée, une résidence secondaire ou un bien contenant des objets de valeur appelle souvent un niveau de protection plus élevé qu’un petit appartement en centre-ville. L’assureur ne cherche pas seulement à savoir si une alarme existe, mais si elle correspond réellement à l’exposition du bien.
| Dispositif | Effet possible sur le contrat | Lecture fréquente de l’assureur |
|---|---|---|
| Alarme anti-intrusion | Baisse modérée de la prime | Signal clair de prévention |
| Télésurveillance | Avantage souvent plus marqué | Réaction rapide et risque réduit |
| Caméras de surveillance | Peut renforcer le dossier | Preuve utile en cas d’incident |
| Porte blindée et serrures renforcées | Complément favorable | Barrière physique supplémentaire |
Ce tableau montre une réalité simple : l’effet n’est pas automatique, mais progressif. Plus la sécurité est complète, plus l’assureur peut ajuster son offre avec cohérence.
Le cas des biens sensibles et des résidences secondaires
Certains contrats deviennent plus stricts dès que le logement contient des biens de valeur ou reste vide une partie de l’année. Dans ces cas, l’alarme peut ne plus être un bonus, mais une exigence pour maintenir la couverture vol. C’est particulièrement vrai pour les résidences secondaires, où l’absence prolongée augmente mécaniquement le risque.
Pour un propriétaire, cela mérite une vérification attentive des clauses. Une alarme certifiée peut alors éviter un refus de garantie ou une indemnisation moins favorable. Autrement dit, la sécurité ne sert pas seulement à payer moins cher : elle sert parfois à rester assuré correctement.
Un détail souvent oublié mérite d’être souligné : la maintenance. Une alarme oubliée, sans batterie, sans test ou sans mise à jour, peut perdre une grande partie de son intérêt. Là encore, la fiabilité compte autant que l’équipement lui-même.
Comparer les offres d’assurance habitation avec alarme
Le marché 2026 reste très variable, et les écarts de prix sont toujours sensibles selon les garanties choisies. Certaines offres d’entrée de gamme affichent des tarifs très bas, mais les options liées au vol, au vandalisme ou au rééquipement à neuf peuvent vite changer l’équation. D’autres contrats sont plus complets dès le départ, ce qui peut mieux convenir à un logement déjà sécurisé.
Voici une lecture utile pour repérer ce qui compte vraiment avant de signer ou de changer d’offre. Le bon réflexe consiste à mettre en parallèle le prix, les franchises, la couverture vol et l’intégration réelle du dispositif de sécurité. Un contrat séduisant sur le papier peut devenir moins intéressant si l’alarme n’est pas reconnue ou si les plafonds restent trop faibles.
| Assureur | Atout principal | Positionnement |
|---|---|---|
| Acheel | Tarif très bas et contrat souple | Budget serré avec options modulables |
| Lovys | Offre digitale personnalisable | Contrat évolutif et simple à gérer |
| Leocare | Formules complètes et réactives | Bon équilibre entre prix et services |
| Carrefour Assurance | Garantie vol incluse en formule de base | Profil pratique pour logements exposés |
Ce n’est pas le tarif seul qui compte, mais la manière dont l’assureur traite le système d’alarme dans le dossier. Une vraie bonne affaire est celle qui protège mieux, indemnise mieux et reste simple à vivre au quotidien.
Pour aller plus loin dans la lecture des offres et éviter de payer trop cher pour des protections inutiles, l’important est de croiser trois critères : le niveau de sécurité installé, la franchise et la qualité des garanties vol. Dans une maison connectée, cette logique ressemble beaucoup à celle du multimédia : mieux vaut un ensemble cohérent qu’une accumulation d’options mal reliées.
Le point décisif reste souvent celui-ci : une alarme maison bien choisie et bien déclarée peut transformer un contrat standard en couverture plus fine, plus lisible et parfois moins coûteuse. La vraie valeur se joue dans l’équilibre entre prévention, preuve et indemnisation.
Une alarme fait-elle toujours baisser l’assurance habitation
Non, la baisse n’est pas automatique. Elle dépend du type d’équipement, de la déclaration faite à l’assureur et du niveau de risque du logement.
Faut-il prévenir l’assureur après l’installation
Oui, il faut signaler l’installation et transmettre les justificatifs demandés. Sans déclaration, l’avantage tarifaire peut ne pas être appliqué.
La télésurveillance est-elle mieux valorisée qu’une alarme simple
Souvent oui, car elle renforce la réactivité en cas d’intrusion. Les assureurs y voient une réduction plus nette du risque.
Peut-on obtenir une franchise réduite grâce à un système de sécurité
Oui, certains contrats prévoient une franchise plus faible, voire supprimée, en cas de vol si le logement est correctement protégé.
L’alarme est-elle obligatoire dans certains contrats
Dans certains cas, oui, notamment pour des biens exposés, des résidences secondaires ou des logements contenant des biens de valeur.
Je suis Thomas Reynaud, rédacteur passionné de tech du quotidien. Bricoleur et curieux, j’aime tester, comparer et surtout expliquer simplement : domotique, objets connectés, sécurité numérique, streaming et bons choix high-tech. Chez Domosphère, je décrypte la tech sans jargon, du montage DIY à la solution prête à l’emploi.